点击蓝字,关注我
各位备考CPA财管的战友们,大家好!今天咱们来复盘一道2020年真题综合题——主角是制造业上市公司甲公司拟收购非上市公司乙公司的故事。
这道题完美覆盖了管理用报表编制、可持续增长率预测、CAPM模型、WACC计算、实体现金流量折现等核心考点。
很多同学一看到“非上市公司估值”就头大,其实只要抓住“净经营资产周转率”和“税后经营净利率”两个锚点,整套题的逻辑就会豁然开朗。今天,我带大家把这套题彻底拆透。
先看题目
甲公司是制造业上市公司,乙公司是制造业非上市公司,两家公司产品不同且无关联。甲公司看中乙公司的小微企业客户资源,能与自身市场互补,拟于2020年末通过定向增发新股换取乙公司100%股权实现收购。甲公司采用实体现金流量折现法估计乙公司价值。
资料一:乙公司2017-2020年财务报表(单位:万元)
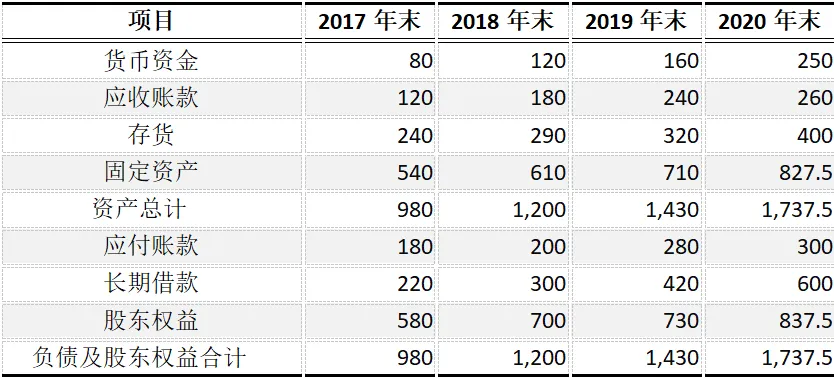
资产负债表:
利润表:
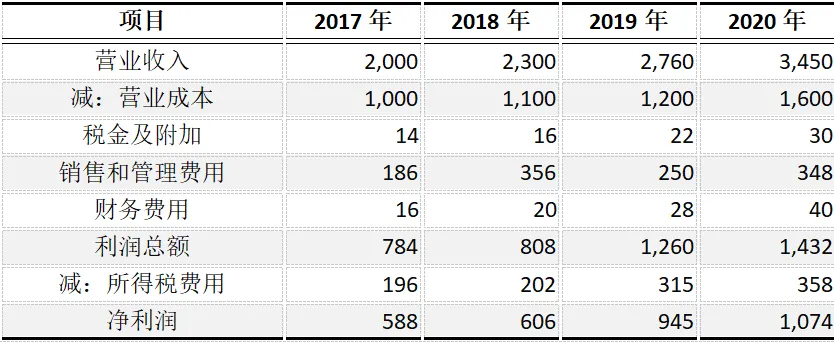
注:乙公司货币资金均为经营活动所需,财务费用均为利息支出。
资料二:预测与参数
增长预测:2021年营收增20%,2022年增12%,2023年起进入4%稳定增长期。收购后净经营资产周转率、税后经营净利率按2017-2020年算术平均值估计。
资本成本:目标资本结构(净负债/股东权益)为2/3;等风险债券税前资本成本8%;β系数1.4,无风险报酬率4%,市场组合必要报酬率9%;所得税税率25%。
增发信息:发行价按定价基准日前20个交易日均价的80%确定。前20交易日累计交易金额4000亿元,累计交易数量160亿股,均价24元/股。
要求(共6问,14分)
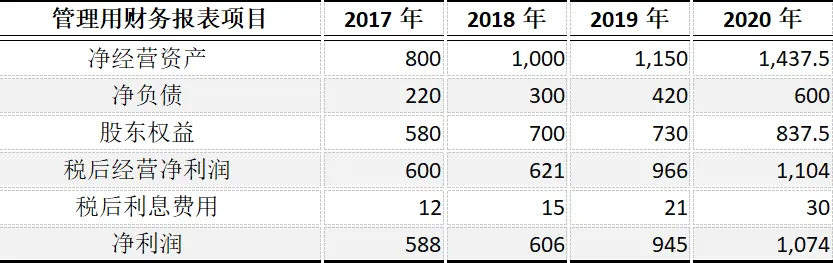
(1)编制乙公司2017-2020年管理用资产负债表和利润表(填表)。
(2)预测乙公司2021年及以后年度净经营资产周转率和税后经营净利率。
(3)采用资本资产定价模型,估计乙公司的股权资本成本;按照目标资本结构,估计乙公司的加权平均资本成本。
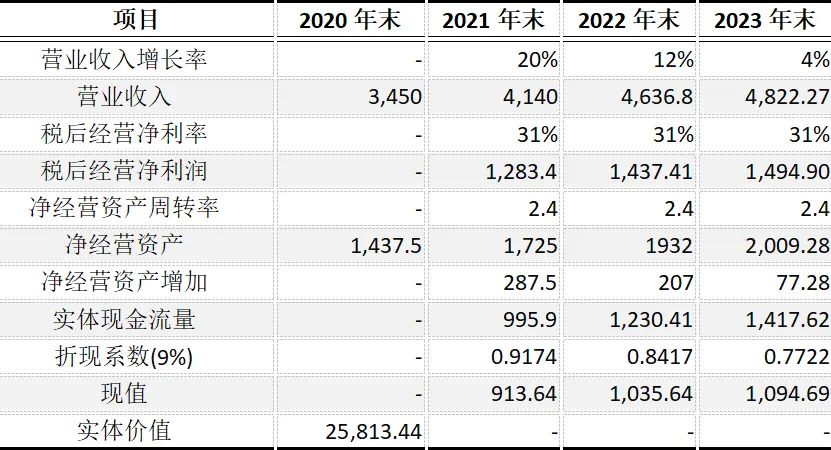
(4)基于上述结果,计算2021—2023年乙公司实体现金流量,并采用实体现金流量折现法,估计2020年末乙公司实体价值(填表)。
(5)假设乙公司净负债 按2020年末账面价值计算,估计2020年末乙公司股权价值。
(6)计算甲公司非公开增发新股的发行价格和发行数量。
解析与答案
(1)管理用报表编制:区分“经营”与“金融”
净经营资产=资产总计-应付账款(经营负债)=1737.5-300=1437.5(2020年)
净负债=长期借款(金融负债)=600(2020年)
税后利息费用=财务费用×(1-25%)=40×0.75=30(2020年)
税后经营净利润=净利润+税后利息费用=1074+30=1104(2020年)
【答案】
(2)预测关键比率:取4年平均值
净经营资产周转率=营业收入/净经营资产
2017年:2000/800=2.5次;
2018年:2300/1000=2.3次;
2019年:2760/1150=2.4次;
2020年:3450/1437.5=2.4次。
预测值=(2.5+2.3+2.4+2.4)/4=2.4次。
税后经营净利率=税后经营净利润/营业收入
2017年:600/2000=30%;
2018年:621/2300=27%;
2019年:966/2760=35%;
2020年:1104/3450=32%。
预测值=(30%+27%+35%+32%)/4=31%。
(3)资本成本计算:CAPM+WACC
股权资本成本(Rs)=Rf+β×(Rm-Rf)
=4%+1.4×(9%-4%)=11%
税后债务资本成本(Rd)=8%×(1-25%)=6%
WACC=Rd×Wd+Rs×We=6%×(2/5)+11%×(3/5)=9%
(4)实体现金流量与实体价值:两阶段模型
核心公式:实体现金流量=税后经营净利润-净经营资产增加。
关键逻辑:2023年起稳定增长,终值=2023年实体现金流量×(1+g)/(WACC-g)
【答案】
计算过程:
2021年税后经营净利润=3450×(1+20%)×31%=1283.4(万元)
2021年净经营资产增加=3450×(1+20%)/2.4-1437.5=287.5(万元)
2021年实体现金流量=1283.4-287.5=995.9(万元)
2021年实体现金流量现值=995.9×0.9174=913.64(万元)
2022年税后经营净利润=3450×(1+20%)×(1+12%)×31%=1437.41(万元)
2022年净经营资产增加=[3450×(1+20%)/2.4]×12%=207(万元)
2022年实体现金流量=1437.41-207=1230.41(万元)
2022年实体现金流量现值=1230.41×0.8417=1035.64(万元)
2023年税后经营净利润=3450×(1+20%)×(1+12%)×(1+4%)×31%=1494.90(万元)
2023年净经营资产增加=[3450×(1+20%)×(1+12%)/2.4]×4%=77.28(万元)
2023年实体现金流量=1494.90-77.28=1417.62(万元)
2023年实体现金流量现值=1417.62×0.7722=1094.69(万元)
2020年末实体价值=913.64+1035.64+1094.69+1417.62×(1+4%)/(9%-4%)×0.7722=25813.44(万元)
(5)股权价值=实体价值-净负债
股权价值=25813.44-600=25213.44万元
(6)增发价格与数量
发行价格=前20日均价×80%=24×80%=20元/股
发行数量=股权价值/发行价格=25213.44/20=1260.67万股
结尾总结
做完这道题,大家会发现财管估值的本质:用历史的平均效率(周转率、净利率),去推算未来的现金流,再用合理的折现率(WACC)把未来的钱折成现在的价值。
易错点提醒:
管理用报表中,货币资金在这里算经营资产,别当成金融资产扣掉。
计算实体现金流量时,净经营资产增加是“期初期末的差额”,不是用营业收入除以周转率直接减。
增发价格是均价的80%,不是股价的80%。
祝大家2026年财管必过!如果觉得这篇解析有用,记得点赞、在看、转发三连~咱们下期见!
往期推荐
求点赞
求分享
求喜欢