中国精算师(CAA)精算风险管理历年真题(2023-2025年)
四季读书网
6
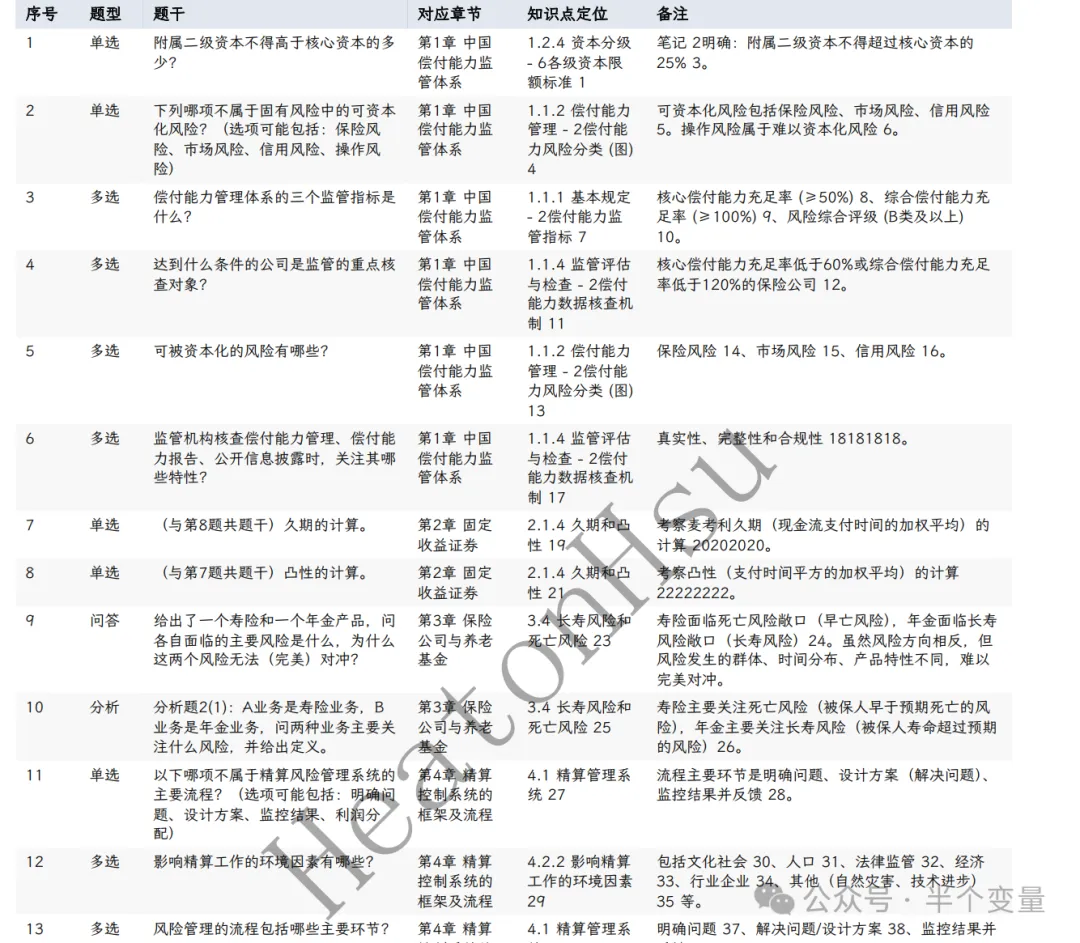
中国精算师(CAA)精算风险管理历年真题(2023-2025年)
《精算风险管理》的参考教材内容较多,单靠通读很难判断轻重。这份材料是我备考时把 2023 年 10 月、2024 年 5 月、2024 年 10 月、2025 年 5 月四次考试逐题拆解的结果:每道题标注题型、考点、答案要点,以及在我笔记中的章节位置,大家可以对照真题, 有针对性的复习。过程中耗费大量精力, 在鹅馆鏖战一周整理出来的。
一、整理口径:先说清楚这份表是什么
四次考试共整理 111 题:2023.10 共 35 题,2024.5 共 28 题,2024.10 共 26 题,2025.5 共 22 题。每题记录五项信息:
- 答案要点:给出结论或解题公式,计算题写到可直接代数的一步;
- 笔记位置:按"章—节—小节"定位到我的《精算风险管理》笔记,章节编号与教材章序一致。
题干均为考后回忆版,并非官方真题原文,选项和数值可能有出入;答案为个人整理,不代表官方标准答案。
2025.5 场次回忆粒度较粗,多数只记录到考点层面,题型标注为"理论"的题目实际可能是选择题或简答题。
二、重复考点:考过两次以上的内容
这部分是针对考过两次以上的知识点的整理, 哪些是高频考点,重点学习.
2.1 偿付能力监管(第1章)
| | | |
|---|
| | 附属资本≤核心资本 100%;核心二级≤核心资本 30%;附属二级≤核心资本 25%;保单未来盈余计入核心资本部分≤35%;超限部分确认为资本性负债 | |
| | | |
| | 保险风险、市场风险、信用风险;操作风险属难以资本化风险 | |
| | | |
| | 核心偿付能力充足率≥50%;综合偿付能力充足率≥100%;风险综合评级 B 类及以上 | |
资本特性的多选题两次都用"内生性/内在性/强制性"做干扰项,正确表述是"外生性"和"非强制性",这是最容易丢分的字面陷阱。
2.2 利率与固定收益(第2、9章)
| | | |
|---|
| | 麦考利久期为现金流时间的现值加权平均;凸性为时间平方的加权平均;修正久期 | |
| | | |
| | 价格与 YTM 反向;折价发行时 YTM>息票率;YTM 越高久期越短 | |
| | 资产久期=负债久期且现值相等;同时要求久期和凸性中性时需两只债券联立求解 | |
| | 比较优势总收益=固定利差−浮动利差;收固定方担心利率上升,应互换为付固定、收浮动 | |
| | 流动性偏好理论解释长期利率高于短期;市场预期利率大幅下降时曲线倒挂 | |
2.3 VaR 与 ES(第12、13、14章)
| | | |
|---|
| | 四性质:单调性、平移不变性、同质性、次可加性;VaR 不一定满足次可加性,ES 满足 | |
| | 历史模拟法先排序再取分位数;ES 为超过 VaR 部分损失的均值;正态分布下用解析公式 | |
| | | |
| | 例外次数服从二项分布,期望 ,250 天、99% 下为 2.5 天;关注聚束效应 | |
| | 肥尾分布(如操作风险)下 VaR 无法反映尾部严重程度,ES 可以 | |
2.4 信用风险(第11、19、21章)
| | | |
|---|
| | | |
| | | |
| 2023.10(三题)、2024.5、2025.5 | "至少一个超出";t-Copula 尾部相关性大于高斯 Copula | |
| | | |
| | 资产价值服从 GBM,违约概率 ;KMV 以违约距离衡量资产价值距违约点几个标准差 | |
2.5 保险经营与精算控制(第3、4章)
| | | |
|---|
| | 寿险承担早亡风险,年金承担长寿风险;方向相反但群体、时间分布和产品特性不同,无法完美对冲 | |
| | 道德风险发生在投保后(行为改变);逆向选择发生在投保前(信息不对称) | |
| | | |
2.6 其他风险与资本管理(第16、22–26章)
| | | |
|---|
| | 交易流动性风险(资产变现难易)与融资流动性风险(筹资能力);巴塞尔Ⅲ 的 LCR 和 NSFR | |
| | 三类情景:单一变量、多变量(含历史极端情景)、管理层设定;逆向压力测试为反推导致重大损失的情景 | |
| 2023.10(两题)、2024.5、2025.5 | 定义不含声誉风险和战略风险;低频高损,小样本估计高分位数不可靠 | |
| | | |
三、逐题清单:四次考试完整对照
下面是2023年10月-2025年5月详细的真题清单,大家可以逐题对照复习.
3.1 2023 年 10 月(35 题)
| | | | |
|---|
| | | | |
| | 下列哪项不属于固有风险中的可资本化风险?(保险、市场、信用、操作风险) | | |
| | | 核心充足率≥50%、综合充足率≥100%、风险综合评级 B 类及以上 | |
| | | | |
| | | | |
| | | | |
| | | | |
| | | | |
| | | 寿险面临死亡风险,年金面临长寿风险;方向相反,但风险群体、时间分布、产品特性不同 | |
| | 分析题2(1):A 为寿险、B 为年金,各自关注什么风险并给出定义 | 死亡风险:被保人早于预期死亡;长寿风险:被保人寿命超过预期 | |
| | 不属于精算风险管理系统主要流程的是?(明确问题、设计方案、监控结果、利润分配) | | |
| | | 文化社会、人口、法律监管、经济、行业企业、其他(自然灾害、技术进步) | |
| | | | |
| | | 自然灾害频率和强度上升,赔付增加,巨灾损失集中且难以分散 | |
| | | 风险评估→产品设计→定价→负债评估→资产评估→资产负债管理→偿付能力评价→经验监控→利润分配,循环往复 | |
| | 已知期权组合 delta、gamma、vega,求标的价格和波动率变化后的组合价值变动 | | |
| | | | |
| | 组合久期 2.1、凸性 2.4,如何实现久期和凸性中性? | | |
| | 已知 PD、相关系数 ρ、置信水平 X,用 Vasicek 模型求 WCDR | | |
| | | | |
| | | | |
| | 分析题2(5):t-Copula 与高斯 Copula 比较 | | 第11章 11.2.2 其他 Copula 函数—t-Copula |
| | | | |
| | | | 第12章 12.2 ES;12.3.1 理想风险测度的性质 |
| | 分析题3(2):给出 10 年月度数据中最差 10 个月损失,求 97.5% VaR 和 95% ES | 历史模拟法:排序取分位数;95% ES 为超过 95% VaR 的损失均值 | |
| | 分析题2(2):已知 A、B 业务均值方差,,求合并后整体资本金 | | 第14章 14.1.2 两个资产的计算;第26章 26.2.1 |
| | | 笔记无此分类;可答信用缓释工具:CDS、CRMA、CRMW、CLN | |
| | 再保险承接 500–1500 元损失,损失服从均值 2000 的指数分布,求再保险期望赔付 | | |
| | (与第30题共题干)持有 AA 28 亿、A 15 亿、BBB 6 亿,明年只持有 A 及以上,预计需卖出多少? | AA×P(→BBB 或违约)+A×P(→BBB 或违约)+BBB×[1−P(→AA 或 A)] | |
| | | | |
| | 分析题3(1):用 20 个年度数据点计算操作风险 99% VaR 是否合理? | 不合理:操作风险低频高损,20 个样本无法可靠估计 99% 分位数 | 第23章 23.3.3 AMA 方法的要素—内部数据 |
| | 分析题3(3):操作风险用 VaR 还是 ES 更合理? | ES:操作风险为肥尾分布,ES 反映置信水平以外的平均损失 | |
| | | 交易流动性风险、融资流动性风险;管理措施参考 LCR、NSFR | 第24章 24.1、24.2;第16章 16.2.6 |
| | | 经济资本金:内部评估、覆盖一定置信水平下非预期损失;监管资本金:监管要求的最低资本 | |
| | | | |
第27题题干回忆为"信用保险",与笔记中的"信用缓释工具"可能并非同一考点,作答时应以实际考题表述为准。
3.2 2024 年 5 月(28 题)
| | | | |
|---|
| | 不属于认可资产的是?(固定资产、应收保费、股权投资、企业债券、文物) | | |
| | 附属二级资本的最低期限要求?(30 年以上、10 年以上、不超过 10 年、不超过 5 年、5 年以上) | 笔记中附属二级资本期限为"无要求";"5 年以上"对应附属一级资本 | |
| | | 附属资本>核心资本 100%、核心二级>核心资本 30%、附属二级>核心资本 25%、保单未来盈余>核心资本 35% | |
| | 保险公司资本应符合哪些特性?(存在性、永续性、次级性、内生性、非强制性) | 存在性、永续性、次级性、非强制性;"内生性"错误,应为外生性 | |
| | 甲(固定 7%,浮动 L+1%)与乙(固定 5%,浮动 L)互换,均分利益,甲节约多少? | 总利益 =(7%−5%)−1%=1%,甲节约 0.5% | |
| | | | |
| | | | |
| | | "收益率越高久期越小"正确:远期现金流现值权重下降 | |
| | ,1 年期、息票率 3%、半年付息债券平价发行,求 | | |
| | | | |
| | | | |
| | | 道德风险:投保后行为改变;逆向选择:投保前信息不对称,高风险者更倾向投保 | |
| | | | |
| | | 建模步骤(明确目的、设计、数据、结果分析、沟通);复杂性与有效性的平衡 | |
| | 面值 100、市价 95、久期 0.5,收益率上升 0.5%,价格如何变动? | | |
| | | 流动性偏好理论;市场预期利率急剧下降时收益率曲线倒挂 | |
| | | | |
| | 车险损失 N(2, 0.1²)、容忍度 2.4;家财险 N(0.4, 0.3²)、容忍度 0.5。求各自超限概率、至少一个超限概率,并给建议 | | |
| | | | |
| | | | |
| | 5 亿投资于 1、2、3 年期债券,已知比例、现金流、折现率、相关矩阵,求组合 VaR 并提建议 | | |
| | | | 第19章 19.4 信用违约互换;19.6 信用价差 |
| | 3 年期 CDS 价差 a、5 年期 b,回收率 0.5,求第 4 年远期平均违约密度 | ;(5 年累计违约概率 − 3 年累计违约概率)/2 | |
| | | 评估 VaR/ES 未覆盖的极端情况;单一变量、多变量(含历史情景)、管理层设定情景 | |
| | 不属于操作风险的是?(内部诈骗、外部诈骗、业务中断、声誉风险) | | |
| | | 无法筹集现金偿还到期债务;成因:宏观压力、激进融资决策、财务表现欠佳导致信心缺乏 | |
| | | 模型本身存在根本性错误;模型被不正确或不恰当地使用 | |
| | 已知资产价值、波动率和 1 年后债务面值,资产服从 GBM,求 1 年内违约概率 | | |
第2题回忆选项中没有"无要求",可能是选项回忆不全或题干表述有偏差,此题应回到《保险公司偿付能力监管规则》原文核对资本分级标准。
3.3 2024 年 10 月(26 题)
| | | | |
|---|
| | | | |
| | | | |
| | | | |
| | 核心充足率低于 100%(高于 50%)时,监管可能采取的措施 | | |
| | 资本应符合哪些特征?(次级性、永续性、存在性、强制性、内在性) | 次级性、永续性、存在性;正确表述为非强制性、外生性 | |
| | | | |
| | | | |
| | | | |
| | | | |
| | | | |
| | | | |
| | 计算题(三)(1):给定利率期限结构(0.5 年 4%、1 年 4.5%、1.5 年 5%),10 份 1.5 年期 8% 半年付息固定债、20 份 1.5 年期浮动债,求组合信用风险溢价 | 先按期限结构给两类债券定价,再比较组合收益率与无风险利率 | |
| | | DB 计划雇主承担风险(含长寿风险);DC 计划雇员自担投资风险 | |
| | | | |
| | 价格 98、久期 3,收益率上升 1%,价格约为多少? | | |
| | | 免疫:资产负债久期匹配,对小幅平行移动不敏感;现金流匹配更严格,但成本高、缺乏弹性 | |
| | 250 天历史数据、99% 置信度下例外天数的期望 | | |
| | 计算题(三)(2):利率平行移动 Δy~N(0.1%, 0.4%),求第12题组合价值变动 ΔP 的 99% VaR | 先求组合久期 与价值 P,,再用正态 VaR 公式 | |
| | Solvency II 内部模型法计算 SCR 的 VaR 置信度 | | 第15章 15.6.5 偿付能力法案Ⅱ—SCR 计算方法 |
| | 5 年期信用价差 80bp,回收率 40%,求平均违约密度 | | |
| | | 营运资本/总资产、留存收益/总资产、EBIT/总资产、股票市值/负债总额、销售收入/总资产 | 第19章 19.1.2 Altman Z 评分模型 |
| | | 强负相关:危机时违约率上升,抵押品贬值导致回收率下降 | |
| | 计算题(二)(2):2 年期债券,面值 100,票息 6% 半年付息,YTM 6.5% 连续复利,违约只在 0.5 年、1.5 年付息前发生,回收率 30%,求年违约率 Q | 无风险债券价格 − 风险债券价格 = 预期违约损失现值,解出 Q | 第19章 19.6.3 利用信用价差估算违约概率—精确计算 |
| | | CVA:交易对手违约带来的预期损失;DVA:自身可能违约带来的预期收益 | |
| | | 风险管理政策应由董事会批准;风险管理部门应独立于业务部门 | |
| | | | |
第12题回忆为"信用风险溢价",与该大题整体考察利率风险的方向不太一致,可能是回忆偏差;第15题流传的回忆答案为 90.44,与久期近似结果 95.06 差距较大,以上两题作为参考即可。
3.4 2025 年 5 月(22 个考点)
| | | | |
|---|
| | | | |
| | | | |
| | | | |
| | | | |
| | | | |
| | | | |
| | | | |
| | | | |
| | | Delta 对冲对非线性产品不充分,需引入 Gamma 等高阶近似 | 第8章 8.2.1;第14章 14.5 处理非线性情况 |
| | 组合久期 = 负债久期、组合现值 = 负债现值,求债券配置比例 | | |
| | | 利率变动 1 个基点(0.01%)时组合价值的变动 | |
| | | 高斯 Copula 联合概率,或 Vasicek 模型求 WCDR | |
| | | | |
| | 已知两头寸价值和收益率标准差,求单头寸 VaR、组合 VaR、边际 VaR | | |
| | | | 第12章 12.5.5 欧拉定理;第26章 26.2.2 |
| | | 1 年展望期、99.9% 置信度、违约相关性 ρ,代入 Vasicek WCDR | 第15章 15.6.2 内部评级法;第21章 21.3.1 |
| | | 流动性覆盖比率(LCR)、净稳定融资比率(NSFR) | |
| | | | |
| | | 默顿模型的扩展;违约距离为资产价值与违约点之间相隔的资产波动率个数 | |
| | | | |
| | | | |
| | | | |
建议用电脑打开看这篇文章, 因为表格较大, 手机看的不是太舒服.
四、最后
我把真题整理了一份pdf文档, 有需要的同学可以后台回复精算风险管理真题获取.
版权声明:本文内容由互联网用户自发贡献,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。如发现本站有涉嫌抄袭侵权/违法违规的内容, 请发送邮件至23467321@qq.com举报,一经查实,本站将立刻删除;如已特别标注为本站原创文章的,转载时请以链接形式注明文章出处,谢谢!


