

2026年8月5日,港股上市公司中国春来(01969.HK)向港交所提交公告,宣布拟以1.275亿美元(约合10亿港元),从全球教育巨头Kaplan手中收购爱尔兰都柏林商学院(Dublin Business School)的全部已发行股本,连同Kaplan转让的全套知识产权。
一、被买走的都柏林商学院,和被押注的春来教育
要看懂这笔交易,先要看清楚交易两端各自是什么。
都柏林商学院不是一所临时拼凑的“野鸡学校”。它成立于1975年,前身是都柏林财会学院,后来发展为爱尔兰规模最大的独立第三方高等教育机构。学校位于都柏林市中心,每年在校学生约9000人,来自全球80多个国家和地区,拥有400多名教职工,学位资质受爱尔兰质量与资格认证机构(QQI)认可,提供从本科到研究生层次的商科、法律、会计、影视等课程。它的前东家Kaplan是全球最大的教育集团之一,业务覆盖40个国家,服务约120万学生。Kaplan在声明中说得很体面:春来是“有经验的长期管理者”,会在此基础上继续建设DBS的学术质量。
但更值得端详的是买方。
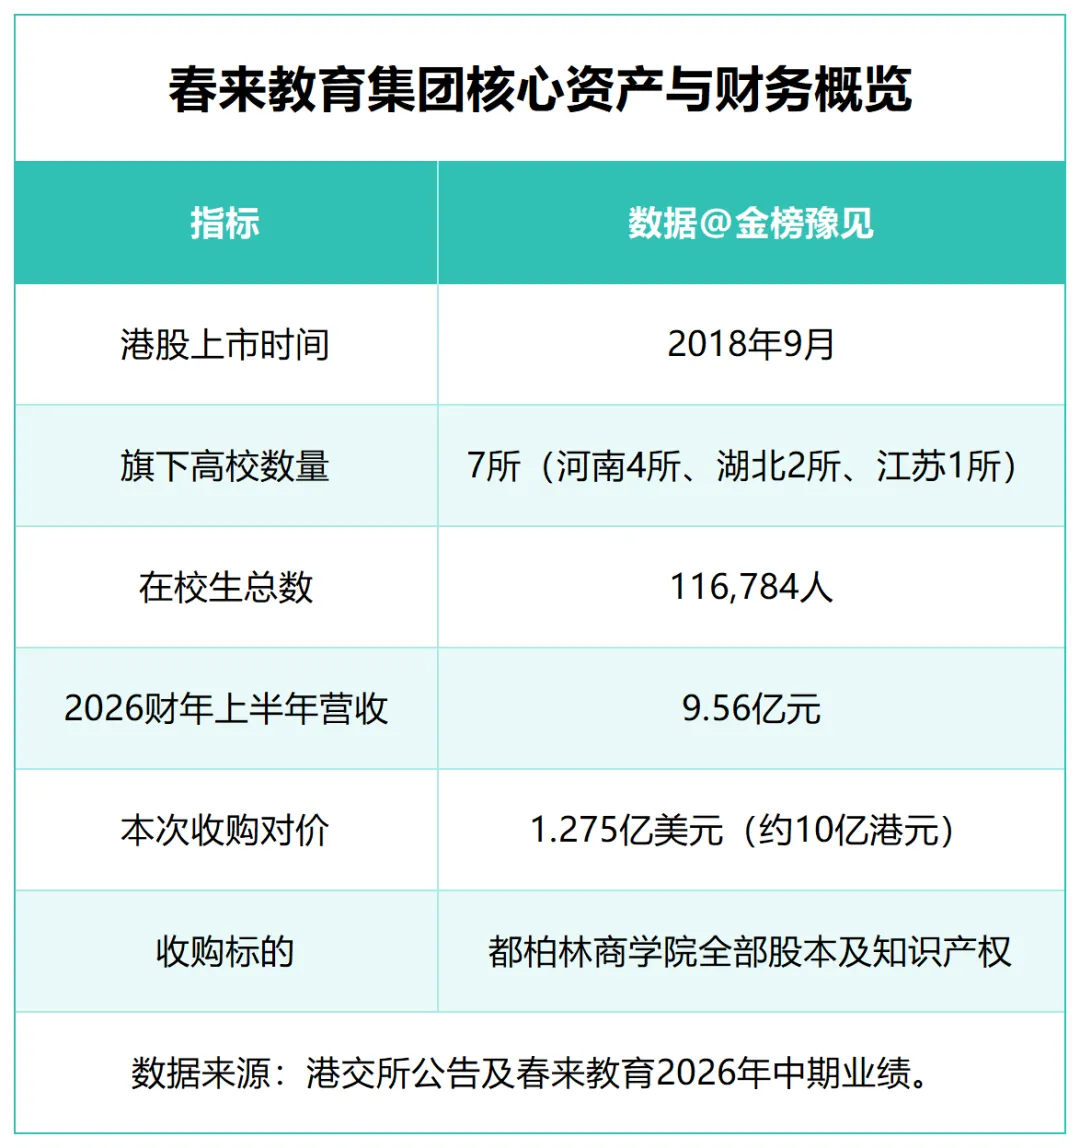
春来教育2004年从河南商丘起家,2018年在港交所主板上市,是河南第一家上市的民办教育集团。截至2026年2月,集团在校生总数116,784人,旗下运营着商丘学院、安阳学院、荆州学院、健康学院等7所高校,其中4所在河南。仅安阳学院一校,在校生就达到28,897人;商丘学院27,051人。2026财年上半年营收9.56亿元,保持了连续八年的多位数增长。
表1:春来教育集团核心资产与财务概览(2026年2月止)
一个在校生超过11.6万人的教育集团,拿出接近半年营收的资金,去收购一所年学生规模不到自己零头的海外商学院。这笔账的逻辑,不在“买贵了还是买便宜了”,而在于春来为什么要在这个时间点,把钱投向海外。
二、为什么是现在:国内民办高校的“三根绳子”同时收紧
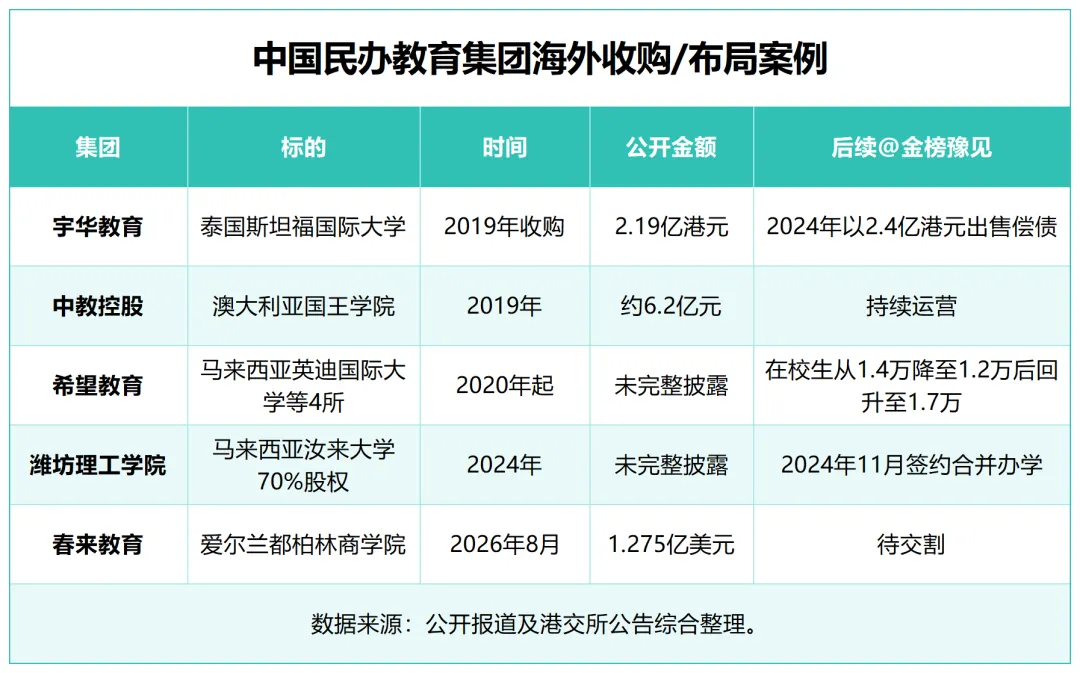
春来的收购不是孤立动作。它前面已经有一批同行探过路。
表2:中国民办教育集团海外收购/布局案例
把这些案例和国内民办高校的处境放在一起看,出海的推力就清楚了。三根绳子正在同时收紧,而海外收购是少数还能拉动的“第四根绳子”。
第一根绳子,是招生端的萎缩。 2025—2026年,全国已有68所民办高校停止招生,广东省教育厅明确不再新增民办高校。2020到2025年,民办本科学校从434所减到417所,独立学院从257所降到149所。广东2025年23所民办本科中14所未招满,缺额总量超2.5万人;2026年广东主动缩减招生计划约1.2万个,仍有6所民办高校缺档超6800人。北京金融科技学院本科普通批计划617人,缺额560人,缺额率90.8%,第二次征集志愿需要降分30分。招生缺额不再是“个别学校的问题”,而是民办高等教育供给端过剩的系统性信号。
第二根绳子,是学费与回报之间的裂口。 2025年民办本科最低学费平均值已达2.4万元/学年,河南民办本科普通专业大多在1.1万—1.6万元区间,中外合作和热门专业更高。但2025届民办本科毕业生半年后平均月收入5486元,同期地方公办本科为6095元,差了609元;在山东、河南等省份,民办本科平均起薪约4800元,而省内优质公办高职优秀毕业生的起薪已接近5000元。四年十几万的投入,换来的起薪可能不如一门过硬的专科技术——家长在用志愿表做算术,民办本科的“性价比”正在被重新定价。
第三根绳子,是政策和资本出口的收窄。 2021年修订后的《民办教育促进法实施条例》虽然为高等教育和职业教育的收购、关联交易留出了空间,但对义务教育阶段的集团化办学和并购做出了明确限制。对于业务横跨多学段的上市教育集团而言,国内扩张的审批窗口不再像2017—2020年密集上市期那样通畅。与此同时,2026年3月《民办高等学校办学条件达标工程实施方案》落地,从师资、教学、财务等维度设了硬指标,仅上半年就有5所民办高校进入退出程序、12所被“黄牌预警”、23所被“限期整改”。
这三根绳子指向同一个结论:国内民办高校靠“扩招—收学费—再扩招”的循环正在减速,集团必须找到一个新的叙事来支撑增长预期。 海外收购恰好提供了这个叙事——它买的不是一所学校,而是一整套已经跑通的学位授予资质、国际生源通道和“教育层次向上延伸”的可能性。浙江省发展民办教育研究院院长田光成的判断很直接:海外私立高校成交价可能在9亿—10亿元甚至更低,而国内本科院校交易价格往往在10亿元以上,海外标的还自带研究生乃至博士培养资质,“性价比更高”。
三、这件事对全国民办高校意味着什么:分化,而不是普渡
春来收购都柏林商学院,对民办高等教育行业的影响,不能用“利好”或“利空”一刀切。它更像一个加速分化的信号。
表3:民办高校“出海”两种路径的实质差异
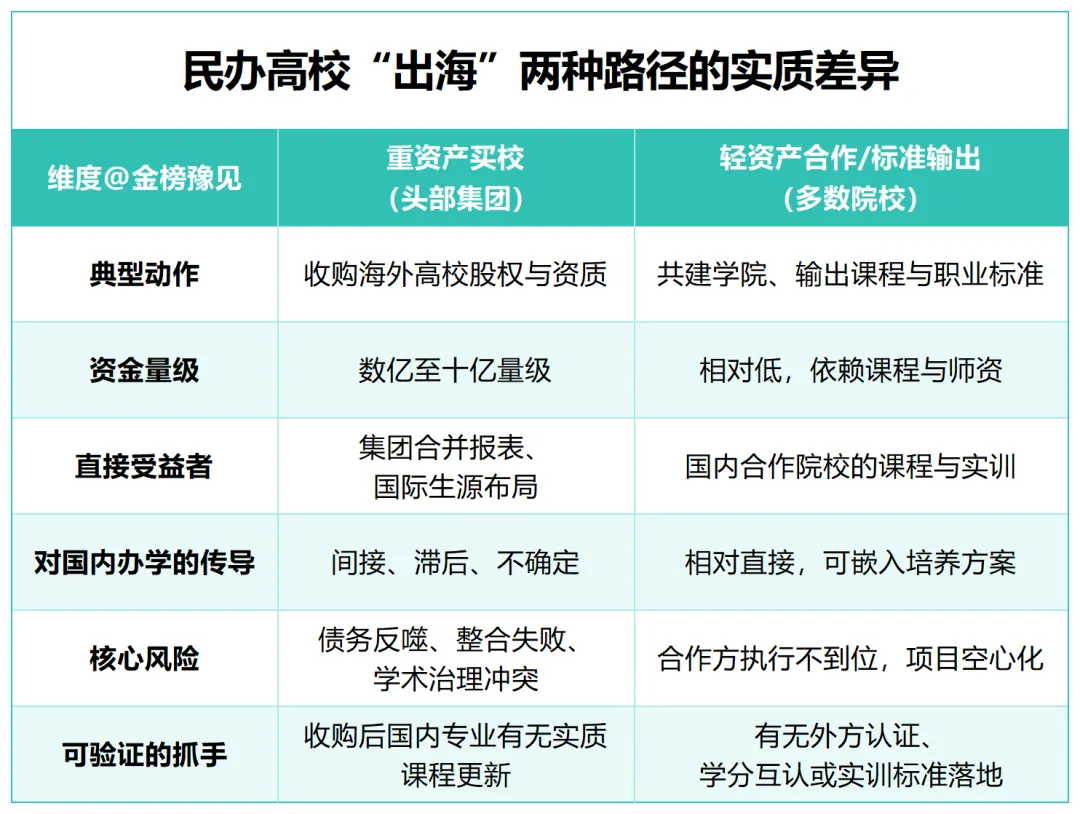
第一层影响:头部集团获得“制度性资产”,但整合风险被低估。 收购一所海外高校,买到的是当地认可的学位授予权、课程体系和国际招生资格,这些是自建一所学校需要十年以上才能积累的东西。但“买得到资质”和“管得好学校”之间隔着很深的河。宇华教育已经提供了一个完整的教训:2019年收购泰国斯坦福国际大学,2024年以2.4亿港元出售偿债。海外办学还必须符合当地学术治理规则——在马来西亚,学术委员会对课程设置和学位授予拥有决定权,投资方若直接干预学术评价,可能触发监管预警。春来买下的DBS能不能在爱尔兰的监管框架下保持学术自主,同时又不沦为集团报表上一个沉默的利润项,是这笔交易真正的考验。
第二层影响:多数民办高校不会“跟着买”,但会被迫寻找自己的“不可替代性”。 能拿出十亿量级资金出海买校的,终究是少数头部集团。对绝大多数民办本科而言,出海既没有资本条件,也不是解决招生缺额的对症药。它们面对的是另一个问题:当学费敏感度上升、公办高职和职业本科在就业端形成挤压,一所没有特色专业的民办本科,靠什么让家长觉得“值” 。轻资产合作、课程认证、实训基地共建,这些动作的资金量级远小于“买校”,但它们离课堂更近,离就业更近。广东一些民办院校已经开始关停同质化专业,聚焦人工智能、低空经济等领域;也有院校探索“入学即入职”的校企合作模式。这些动作不会出现在港交所公告里,但它们决定了一所民办高校在洗牌中是留下还是退出。
第三层影响:行业叙事从“规模扩张”转向“资产配置”,但教育逻辑不能缺席。 上市教育集团的海外收购,本质上是资本层面的资产多元化——降低对单一国内市场政策的暴露,用海外收入平滑周期。春来在公告中明确将DBS定位为“未来增长、创新和国际合作的平台”。这句话翻译过来是:集团需要一个新的增长故事,而都柏林商学院是这个故事的道具。 问题在于,教育资产的回报周期远长于资本市场的耐心。如果海外学校无法在合理时间内形成良性的生源和收入循环,它就会从“增长点”变成“资金包袱”。宇华卖校还债的路径,不是不可能被复制。
春来用10亿港元买下都柏林商学院,买的不是一所学校的招牌,而是民办高等教育在增量见顶之后的一张新牌。这张牌能不能打成,取决于都柏林商学院在爱尔兰监管框架下能否良性运转,更取决于集团愿不愿意把资源沉回国内那几所万人大学的课堂里。买校是资本的动作,办学是教育的事,两者之间隔着的不是一笔交割,而是一整套治理能力。
所以,高考家庭该看懂的,不是“集团又买了哪所海外大学”,而是一条传导链:海外资产能不能变成国内课堂里的课程、设备和师资,最终能不能变成毕业生脚下的路。 这条链上任何一环断了,公告上的数字再大,也落不到一张课表上。教育资产的估值可以用港元和美元计算,但一所学校值不值得托付,只能由它培养出来的人来兑现。出海是集团的牌,志愿是家庭的牌;集团的版图可以画到海外,而一个年轻人只有四年,只能坐在一间真实的教室里。


