

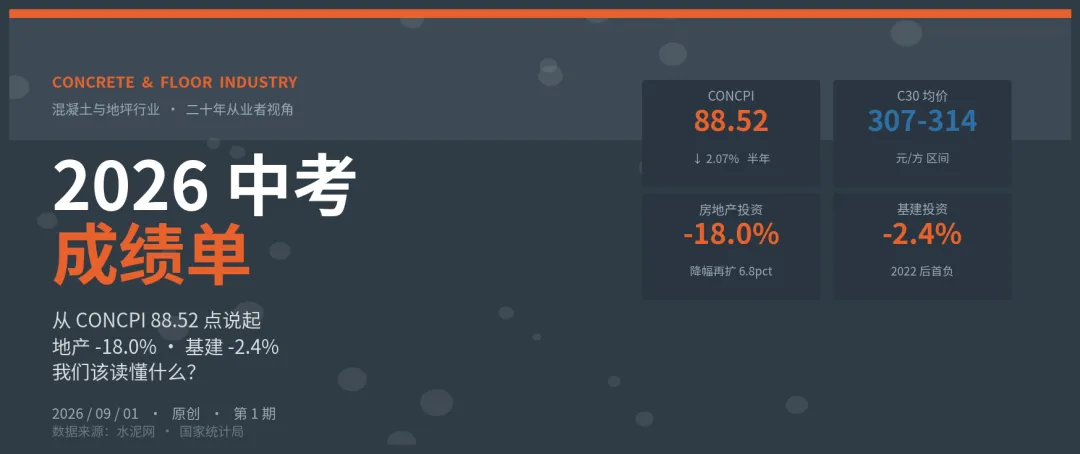
半年一过,水泥网那份沉甸甸的运行报告落地了。我翻开看了三遍,给各位同行讲讲:从 CONCPI 88.52 点到 C30 区间 307–314 元/方,再到 地产投资 -18.0%、基建投资 -2.4%,这串数字背后, 藏着从业二十年才能听懂的几句话。
一、先把卷子发下来,看分数
截至 6 月底,全国混凝土价格指数 CONCPI 报收 88.52 点,较年初 下跌 2.07%。这是水泥网水泥大数据研究院的最新数据,看似微跌,实则是过去几年 我们看得最清楚的信号之一。
把这条指数拉回一月份再看:
1 月 90.4 点 3 月 89.6 点 5 月 88.8 点 6 月 88.5 点
每月跌 0.3–0.5 个点,连跌半年,没回弹。这种"阴跌"才是最难受的——没有暴跌让你止损,也没有反弹让你出货,价格就在 88–90 这个区间里慢慢往下磨,磨得人心里发毛。
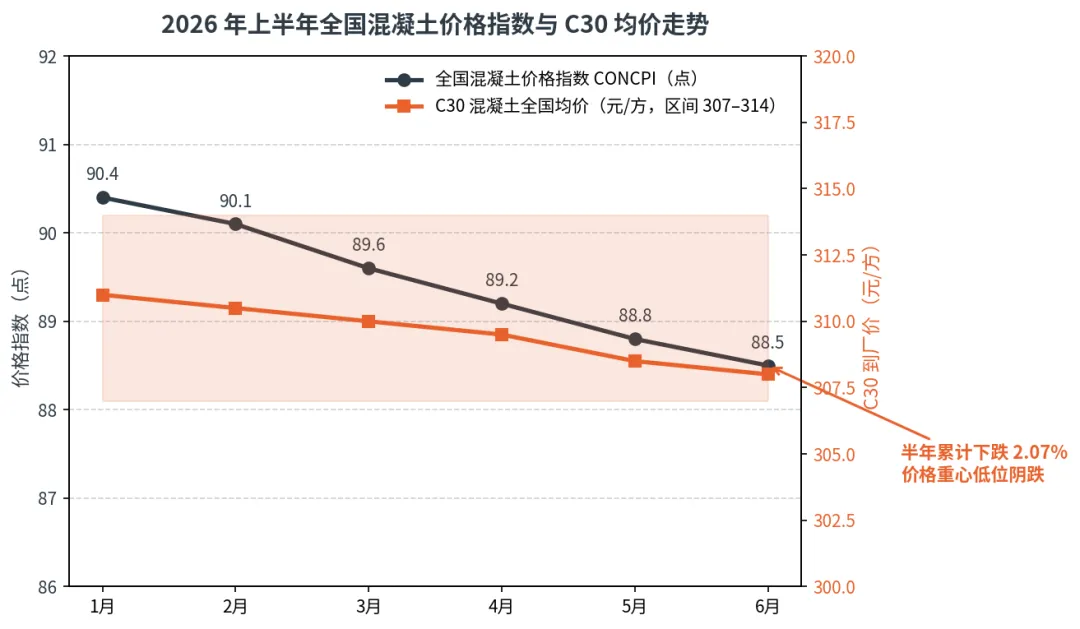
图1|2026 年上半年全国混凝土价格指数与 C30 均价走势(数据:水泥网)
二、再看看下游这场考试,谁拖了后腿
混凝土人吃的是"工地饭",下游只有两条主线——房地产和基建。这两条线,今年同时拉胯:
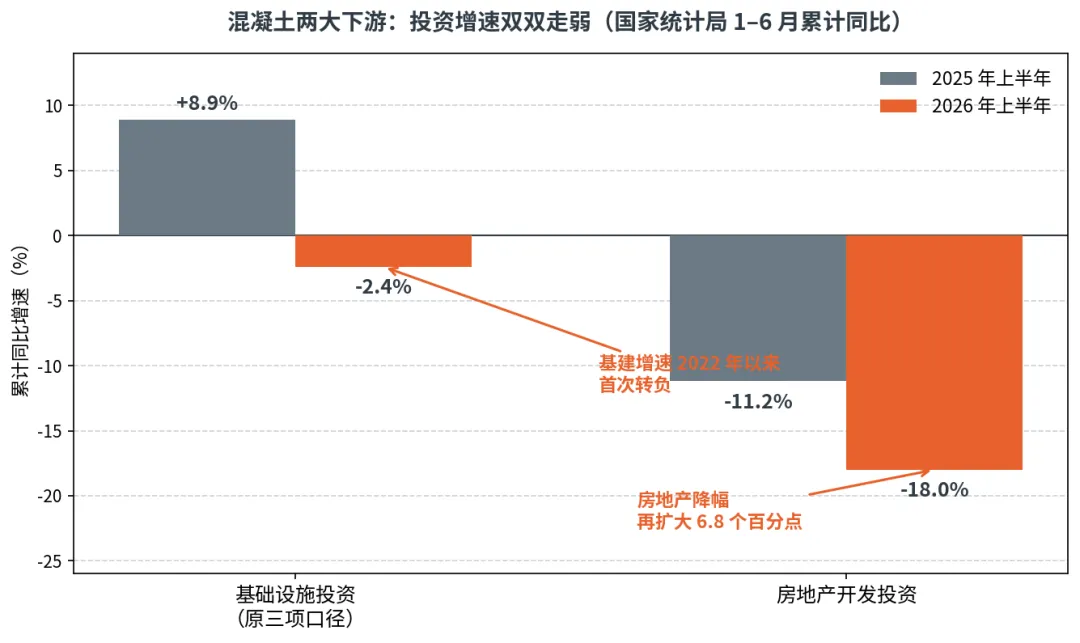
图2|混凝土两大下游:投资增速对比(国家统计局 1–6 月累计同比)
三个数据,请记在心里:
① 基础设施投资(原三项口径)累计同比 -2.4%,较上年同期下滑 11.3 个百分点——2022 年以来首度转负。
② 全国房地产开发投资同比 -18.0%,降幅较上年同期扩大 6.8 个百分点。
③ 化债资金挤占,新增专项债节奏放缓,地方投资能力进一步收缩。
看到这里,有人会说"老生常谈"。但我劝你别划走——
三、为什么这次我特意写这篇文章?
因为这半年,所有不利因素第一次同时出现。
往前倒几年,地产差但基建能补;基建差但化债还没开始挤占;原料涨但成品还能跟着涨。而 2026 上半年,是 "地产 -18% + 基建 -2.4% + 化债挤占 + 原料端不松口" 四个负向叠加,指数却只是"跌 2%"——这意味着什么?
价格没崩,是因为企业之间已经在用利润换现金流。
你看到的 88.5 点背后,是无数搅拌站把 307 块的 C30 卖到 290 块去抢一个标。
四、二十年从业者,给同行的几句心里话
1. 别再赌"下半年反弹"
水泥网的判断是——2026 下半年国内混凝土价格或保持低位。我同意。基建专项债发出来需要时间形成实物工作量,地产端的去库存周期还没走完,价格短期内没有翻盘的基础。
2. 把账算到"单方净利"那一栏
现在 307 块的 C30,原料成本(水泥+砂石+外加剂+粉煤灰+矿粉)合到 240 块上下,再加上运输、泵送、税、人工、折旧——单方净利能保住 8–12 块就不错了。原料任何一项"非线性"波动,这个盘子就会倒过来。
建议:从今天起,把你公司的报价单拆成"原料联动 + 工费 + 利润"三段,让客户看得到原料端波动。
这不是营销技巧,是风险隔离。
3. 业务结构该调一调了
从这半年的标段分布看,老旧小区改造、城市更新、市政管网、地下管廊、新能源厂房(光伏支架基础、储能地面)、物流仓储地坪——这些赛道有需求、有单价、付款相对规范。从单一新建商品房,往这些方向挪 20%–30% 的精力,是给明年留一口气。
4. 地坪和老旧翻新,是这一波里为数不多还在涨的方向
把"混凝土"和"地坪"两个赛道做组合,是接下来三年最稳的活法。地坪的客单价、回款、毛利率,都比商混高出一截(下一篇我会把磨石地坪的选型逻辑讲透)。
五、给那些"二十年以上"老工程人的一句话
行业不会消失,混凝土也不会消失。消失的,是只会在增量市场里卖力的那批人。
留下来的,都是能在存量里抠出利润的——这就是 2026 这次"中考"真正的考点。
推荐文章
20元加工费!开始混凝土行业整合新模式!
年初70家搅拌站停产,年底只有70家在生产,搅拌站生存率不足30%!
山东混凝土行业大变化!新规即将实施,全产业链面临重塑,新旧标准变化对比!
挖机销售天才陨落,湘元悲剧警示代理制转型危机
数据来源:水泥网《2026 年上半年混凝土行业运行分析及展望》、国家统计局 2026 年 1–6 月投资数据。
本文为公众号原创,作者从业二十年,欢迎同行交流指正。
混凝土与地坪行业 · 二十年从业者
把行业数据、工地经验、选型技术,揉成你看得懂的内容


