

2025年1月,安徽省公务员笔试考纲公布,政府审计首次出现在财会类专业科目中,我的学习历程随之开始。这一年里,我的学习材料主要是高校教材和审计署网站公开的文件。当我发现人大社张庆龙主编的《政府审计学》(2021年版)引用从未生效的《审计法实施条例》(2014年征求意见稿)条文、东财社刘三昌主编的《政府审计》(2023年版)引用早已失效的《行政单位会计制度》(财预字〔1998〕49号)条文,我意识到高校教材仅供参考,官方表述才能反映实然标准。
2026年1月,我自费购买了审计署行政事业司和法规司编著的《中央部门预算执行审计常用定性表述和适用法规向导》(2023年版),依据此书定性表述,对江苏省事业单位统考2018-2025年政府审计大题涉及问题分类汇总。我在学习笔记中如此总结命题规律:“一方面是降低行政成本,日常运转中强化预算刚性约束;另一方面是政策追踪落实,特定项目中提高资金使用效益。贯穿其中的内核是,会计人员应当严格执行准则制度,维护国家财经纪律和经济秩序”。整理的学习笔记和书籍中问题清单被我发布在个人自媒体账号上,我深知自己的摸索在从业者面前无异于“班门弄斧”,但是公开输出利于巩固输入,信息流动创造社会价值。
2026年3月,安徽省公务员财会专业科目笔试以8分大题考查审计通知书格式辨析,给了我搜索审计文书格式的契机。河南省平顶山市审计局印发的平审〔2023〕55号文件让我眼前一亮,含有河南省审计厅根据审法发〔2023〕13号文件确定的23种主要审计文书及其参考格式以及11种主要审计文本参考格式。必应或百度搜索引擎中输入“审计文书格式 site:gov.cn”,即可定位至宝丰县人民政府网站下载,该文件没有“内部”标识。
2026年4月,我在个人自媒体账号上发布考试成绩复盘笔记时,顺手转载了上述文件附件1-2。审计报告要素是江苏省事业单位统考会计审计类试卷12-14分大题的必考内容,从审计评价意见到审计发现的问题再到审计建议,在这份附件中也有非常详细的写作指引。有感于培训机构的二手资料广泛传播,相关网课通常售卖数百元的价格,我希望官方文件带来拨乱反正的效果,让优质信息更多更公平惠及全体考生。
2026年8月,保密局对我开展调查,当面告知我所转载内容涉及审计业务工作秘密,要求立即停止扩散。调查依据定密标识形式,难以穿透表象审查实质,鉴于我在保密方面出现的苗头性、倾向性问题,最终给予谈话提醒处理。按照《事业单位工作人员处分规定》(人社部发〔2023〕58号)第十二条,谈话提醒虽然不是处分,仍然意味着组织认定存在情节轻微的违规违纪违法行为。
询问笔录需要本人签字,和调查报告放在同一个文件夹。本以为是保密部门例行网络巡查,调查报告指出事实真相,此事源于省保密局接到举报。有人针对性举报我转载的文件,对于宝丰县网站链接无动于衷,即使我在调查过程中说明来源,这些链接至今仍然能正常访问。按规定审法发〔2023〕13号文件知悉范围限于审计系统内部,我作为外部人员无从得知。再怎么牢固树立保密意识,比不过举报者的信息优势,我被卡在制度缝隙之间动弹不得。
罢了罢了,与其纠结个人权益,不如促进社会公平。我向审计署寄送政府信息依申请公开申请表,在“信息描述”栏阐释公众利益调整情势,尝试推动对“内部”标识的动态评估审查。2026年9月18日,我收到审办公开答〔2026〕56号答复书,“我署不予公开”六个字就像一盆冷水,浇灭了我对审计工作的关心和支持。
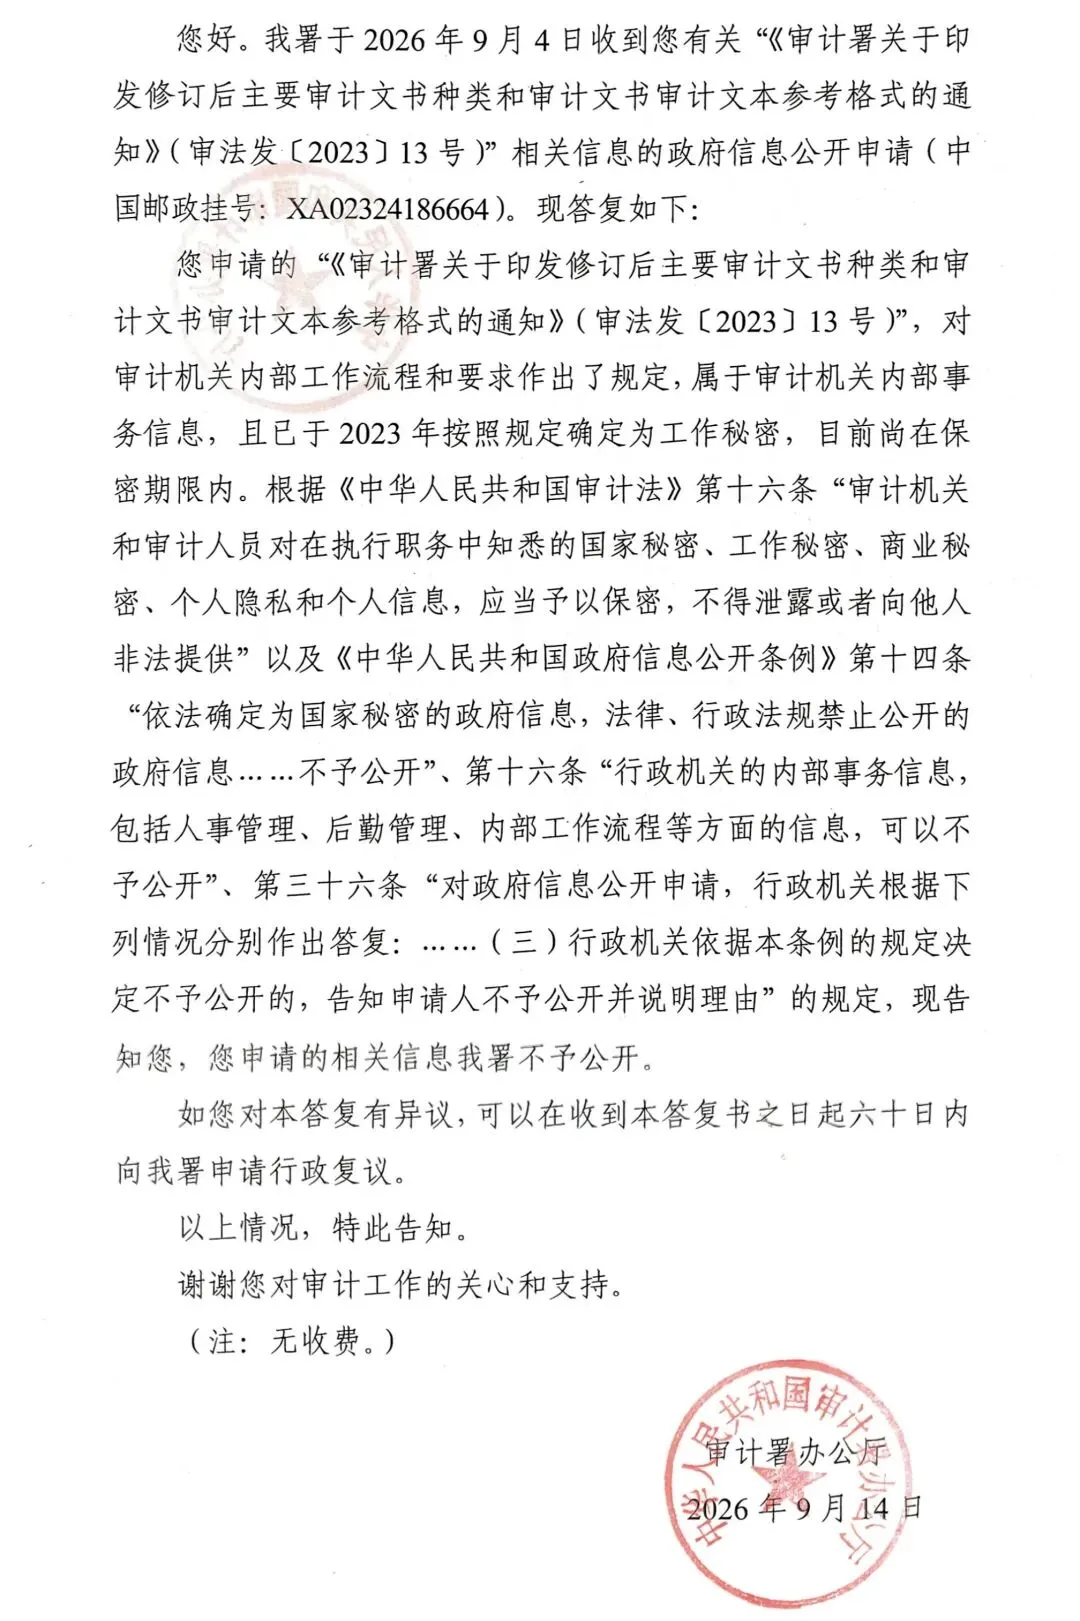
我还记得,《会计人员职业道德规范》(财会〔2023〕1号)对广大会计人员提出“坚持学习,守正创新”的发展要求:“始终秉持专业精神,勤于学习、锐意进取,持续提升会计专业能力。不断适应新形势新要求,与时俱进、开拓创新,努力推动会计事业高质量发展”。这份劲头被我用在会计审计学习上,追根溯源官方文件、对比新旧版本差异,无意间触碰审计业务工作秘密,政府信息依申请公开也被拒绝,实在感到无所适从。
2026年9月24日,新修订的《审计法实施条例》公布,我看到“审计机关的审计文书的种类、内容和格式,由审计署规定”从第四十六条移至第五十二条,又想起了自己心心念念的审法发〔2023〕13号文件。注意到平审〔2023〕55号文件相比审计署2018年版本的重大变化是,9种审计文书和6种审计文本在“说明”中新增定密要求,我似乎明白了法规司的定密初衷:含有负面问题的审计文书文本相当敏感,空白格式发布即定密进一步防患于未然。《国家审计准则》第九十九条规定,“事实与标准之间的差异构成审计所发现的问题”,实然标准与应然标准之间的差异构成我所感知的制度缝隙。从源头学习官方文件推动发展,从源头做好保密工作确保安全,统筹高质量发展和高水平安全任重道远。
回望2018年9月,我接到人社局工作人员的电话,说当年5月事业单位考试中,我报考的审计局岗位第一名因被录用为财政局公务员放弃了,问我作为第二名是否愿意递补?我想起会计师事务所实习时见识的形式主义底稿,加上自己想保留择业期应届生身份报考省会岗位,就放弃了。现有工作越来越单调,省会岗位越来越难考,那个岔路口偶尔浮现在脑海,倘若八年前选择另一条路,能否在实践中充分追求和发展真理?人生没有假设,如果我2023年后仍在审计系统,就会知道审法发〔2023〕13号文件的“内部”标识,自然也会足够谨慎不至于被举报,更不需要向审计署申请政府信息公开了。


